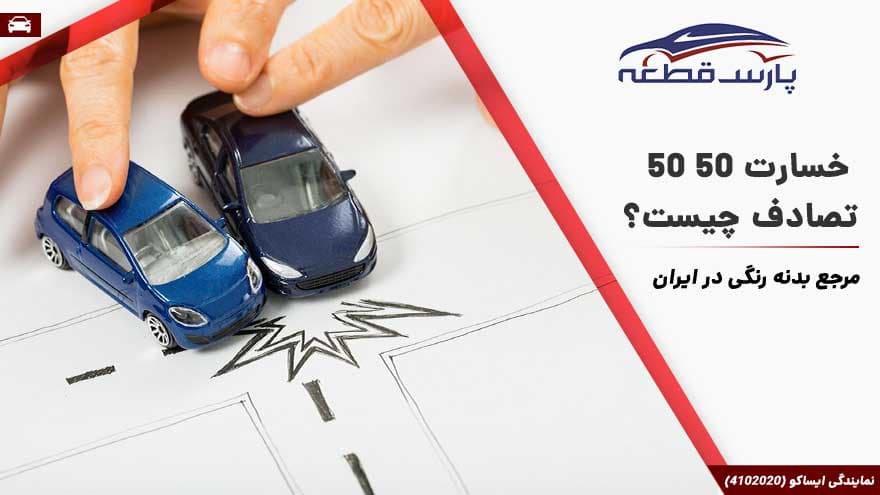
تصادفات رانندگی همیشه یک مقصر مشخص ندارند. در بسیاری از موارد، عملکرد هر دو راننده منجر به بروز حادثه می شود. اینجا است که مفهوم “تصادف ۵۰-۵۰” یا “خسارت مشترک” مطرح می گردد.
آگاهی از قوانین و نحوه محاسبه خسارت در این شرایط، به شما کمک می کند انتظارات واقع بینانه ای داشته و فرآیند دریافت خسارت را به درستی مدیریت کنید.
مفهوم خسارت تصادف ۵۰ ۵۰
تصادف ۵۰-۵۰ به حالتی گفته میشود که در بررسی های کارشناسی یا توسط پلیس، تقصیر و سهم هر دو راننده در وقوع حادثه یکسان و برابر تشخیص داده شود.
به بیان ساده، هیچ یک مقصر کامل نیستند و هر دو در بروز تصادف سهیم بودهاند.
تفاوت با سایر انواع تصادف
- تصادف با مقصر کامل: یک طرف ۱۰۰٪ مقصر شناخته میشود و بیمه شخص ثالث او مسئول جبران تمام خسارت طرف مقابل است.
- تصادف بدون تقصیر (خسارت بدنه): اگر شما مقصر نباشید و خودرویتان آسیب ببیند، فقط در صورت داشتن بیمه بدنه میتوانید خسارت خودروی خود را دریافت کنید.
- تصادف ۵۰-۵۰: هر دو طرف هم مقصرند و هم زیاندیده. بنابراین، هر کس باید سهمی از خسارت طرف مقابل را بپردازد و در عین حال برای خسارت خودروی خود نیز تنها میتواند به بیمه بدنه خود متکی باشد.
نمونه های رایج
- ورود همزمان دو خودرو از دو خیابان فرعی به یک اصلی.
- تغییر مسیر ناگهانی و همزمان دو خودرو در یک بزرگراه.
- برخورد دو خودرو در یک تقاطع هنگام سبقتگیری غیرمجاز نسبی.
نحوه محاسبه خسارت در تصادف ۵۰ ۵۰
محاسبه خسارت در این حالت کمی پیچیدهتر است و بر اساس یک تهاتر (جبران متقابل) انجام میشود.
مراحل محاسبه:
۱. بررسی آسیبها و تعیین هزینه: کارشناس رسمی بیمه، هزینه تعمیر هر یک از دو خودرو را به صورت جداگانه برآورد میکند. فرض کنید:
– هزینه تعمیر خودروی الف: ۱۰ میلیون تومان
– هزینه تعمیر خودروی ب: ۴ میلیون تومان
۲. کسر فرانشیز: از هر کدام از این مبالغ، فرانشیز بیمه بدنه صاحب خودرو کسر میشود. فرض کنید فرانشیز هر دو ۵۰۰ هزار تومان باشد:
– خسارت خالص خودروی الف: ۹.۵ میلیون تومان
– خسارت خالص خودروی ب: ۳.۵ میلیون تومان
۳. تهاتر و محاسبه سهم نهایی: از آنجایی که تقصیر برابر است، هر طرف باید ۵۰٪ از خسارت طرف مقابل را بپردازد.
– سهم خودروی الف از خسارت خودروی ب: ۵۰٪ × ۳.۵ میلیون = ۱.۷۵ میلیون تومان
– سهم خودروی ب از خسارت خودروی الف: ۵۰٪ × ۹.۵ میلیون = ۴.۷۵ میلیون تومان
۴. پرداخت نهایی: به جای پرداخت دوطرفه، مبالغ با هم تهاتر میشوند. در این مثال:
– خودروی ب باید به خودروی الف مبلغ تفاوت را بپردازد: ۴.۷۵ – ۱.۷۵ = ۳ میلیون تومان.
– در نهایت، خودروی الف ۳ میلیون تومان از شرکت بیمه خودروی ب (بیمه شخص ثالث) دریافت میکند و مابقی خسارت خود (۶.۵ میلیون) را از بیمه بدنه خودش دریافت خواهد کرد.
– خودروی ب نیز خسارت خود (۳.۵ میلیون) را از بیمه بدنه خودش دریافت میکند.
نکته کلیدی: برای دریافت خسارت خودروی خود در تصادف ۵۰-۵۰، حتماً باید بیمه بدنه داشته باشید. در غیر این صورت، تنها سهم شما از خسارت طرف مقابل (در مثال بالا ۱.۷۵ میلیون) پرداخت شده و برای تعمیر خودرویتان باید از جیب هزینه کنید.
مدارک و مراحل دریافت خسارت
فرآیند اداری دریافت خسارت ۵۰-۵۰ مشابه دیگر خسارات است، اما با تاکید بر مدارک زیر:
۱. گزارش پلیس و کروکی مصوب: داشتن کروکی تصادف که تقصیر مشترک را تایید کند، بسیار مهم است.
۲. گزارش به شرکتهای بیمه: هر دو طرف باید حادثه را به شرکت بیمه خود (برای بدنه) و به شرکت بیمه طرف مقابل (برای دریافت سهم شخص ثالث) اطلاع دهند.
۳. کارشناسی مشترک یا جداگانه: معمولاً کارشناسان دو شرکت بیمه یا یک کارشناس معتمد، هر دو خودرو را بررسی میکنند.
۴. تایید و پرداخت: پس از توافق بر روی مبالغ و انجام محاسبات تهاتر، پرداختها صورت میگیرد.
نکات مهم برای تصادف ۵۰-۵۰
- مستندسازی دقیق: از صحنه و زوایای مختلف عکس و فیلم بگیرید. شواهد بصری میتوانند در تعیین درصد تقصیر موثر باشند.
- همکاری با کارشناس: توضیحات خود را به وضوح برای کارشناس بیمه بیان کنید.
- بررسی بیمهنامه: پیش از هر چیز، از داشتن بیمه بدنه و میزان فرانشیز آن مطمئن شوید. همچنین شرایط پوشش “خسارت مشترک” را در بیمهنامه خود مطالعه کنید.
- آرامش و حفظ ادب: از درگیری لفظی با طرف مقابل خودداری کنید. تصمیم نهایی بر عهده کارشناسان و مدارک است.
جمعبندی
تصادف ۵۰-۵۰ به معنای تقسیم مساوی تقصیر و مسئولیت مالی بین دو طرف است.
در این حالت، دریافت خسارت منوط به داشتن بیمه بدنه و طی شدن فرآیند تهاتر محاسباتی بین دو شرکت بیمه است. با درک نحوه محاسبه و با ارائه مدارک محکم (به ویژه کروکی پلیس)، میتوانید فرآیند دریافت خسارت در این شرایط پیچیده را به شکلی روان و عادلانه پیش ببرید.
همیشه به خاطر داشته باشید که بهترین راهکار، رانندگی ایمن و پیشگیری از وقوع چنین موقعیتهایی است.
دیدگاهها